⚡ Réponse rapide
La clôture d’un compte Boursorama est gratuite, mais elle doit venir en dernier. Ouvrez d’abord le nouveau compte, activez sa carte, signez le mandat de mobilité bancaire, soldez ou transférez les produits rattachés, puis seulement demandez la fermeture via la messagerie sécurisée. Comptez une dizaine de jours ouvrés jusqu’à la clôture effective.
Fermer un compte bancaire est gratuit et encadré par la loi. Ce qui pose problème n’est presque jamais la clôture elle-même, mais l’enchaînement : un prélèvement oublié qui se présente sur un compte vidé, un virement de salaire qui tombe après la fermeture, une épargne encore logée chez la banque que l’on quitte. L’ordre des opérations compte davantage que la démarche administrative.
N’engagez rien avant d’avoir ouvert ailleurs
La règle est simple : le nouveau compte doit être opérationnel, avec sa carte reçue et activée, avant de lancer la clôture de l’ancien. Un compte fermé trop tôt vous laisse sans moyen de paiement pendant plusieurs jours et expose vos prélèvements à des rejets, lesquels se facturent et remontent au fichier des incidents.
Comptez une à trois semaines entre l’ouverture d’un compte en ligne et la réception effective de la carte. Si vous comparez les offres, notre guide sur l’accès au compte N26 donne un aperçu d’un parcours d’ouverture entièrement numérique.
Le mandat de mobilité bancaire fait le travail à votre place
C’est le dispositif que la plupart des gens ignorent, et il évite l’essentiel des ennuis. En signant un mandat de mobilité auprès de votre nouvelle banque, vous lui confiez le transfert de vos virements récurrents et de vos prélèvements automatiques.
Elle récupère la liste des opérations des treize derniers mois auprès de Boursorama, puis prévient elle-même vos émetteurs : employeur, fournisseurs d’énergie, opérateurs, organismes sociaux. Le service est gratuit et légalement encadré, avec un délai de traitement de l’ordre d’une vingtaine de jours ouvrés.
Le mandat ne couvre pas tout. Les chèques non encaissés, les abonnements payés par carte bancaire plutôt que par prélèvement et les crédits en cours restent à votre charge. Les paiements par carte sont le trou noir le plus fréquent : passez en revue vos relevés sur douze mois pour les repérer.
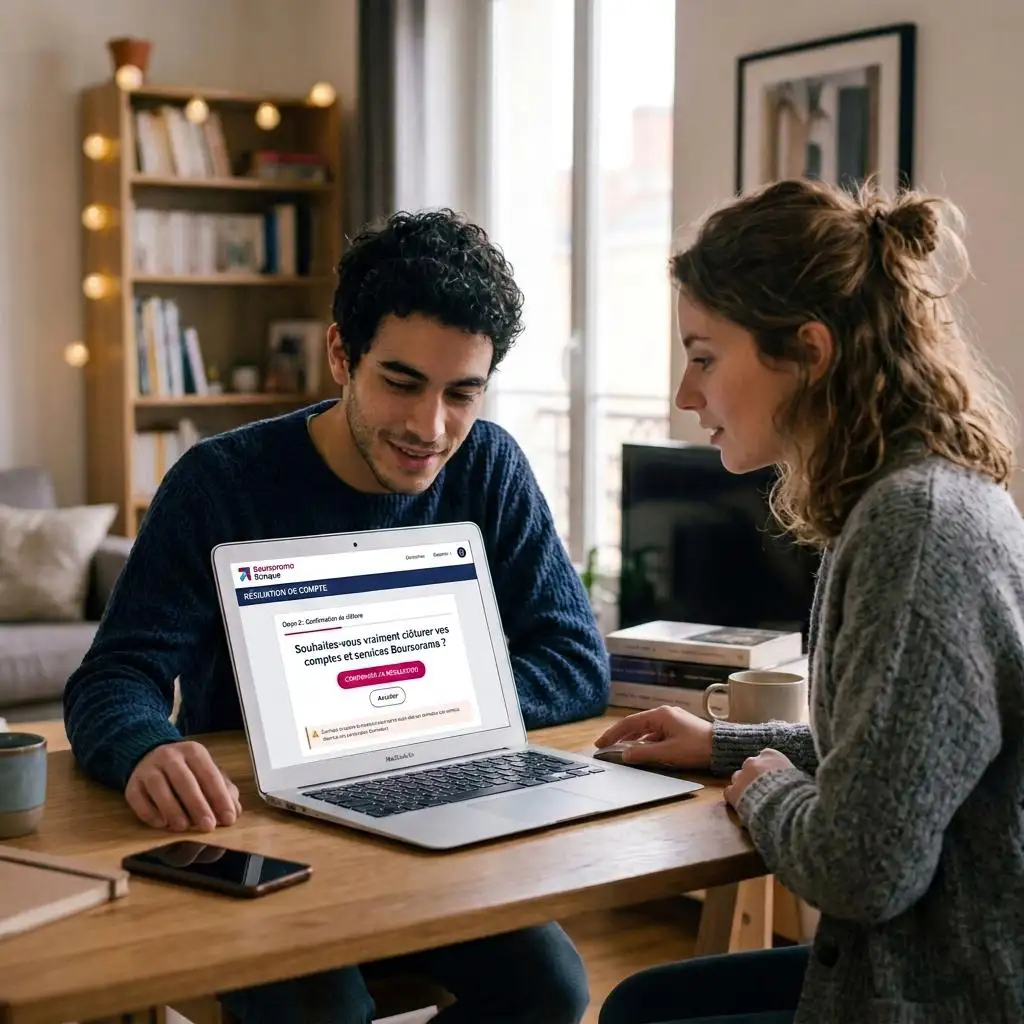
La demande de clôture chez Boursorama
La démarche s’effectue depuis la messagerie sécurisée de votre espace client ou par courrier recommandé avec accusé de réception. En cas de blocage à la connexion, notre guide d’accès à l’espace Boursorama et notre page sur les pannes de l’application couvrent les situations courantes.
- Adressez une demande écrite de clôture mentionnant votre numéro de compte et votre identité.
- Joignez un relevé d’identité bancaire du compte destinataire pour le transfert du solde.
- Détruisez la carte bancaire et renvoyez les formules de chèques non utilisées si vous en détenez.
- Laissez le compte légèrement provisionné le temps que les dernières opérations se présentent.
- Demandez une attestation de clôture écrite et conservez-la.
La clôture d’un compte de dépôt est gratuite, quelle que soit son ancienneté.
Les produits qui empêchent la fermeture
Un compte courant ne peut pas être fermé tant que certains produits y sont rattachés, et chacun suit sa propre logique.
Les livrets d’épargne réglementés doivent être soldés ou transférés au préalable. Un livret A ne peut être détenu qu’à un seul endroit, il faut donc clôturer avant d’en ouvrir un ailleurs.
Le PEA et les comptes-titres se transfèrent plutôt qu’ils ne se clôturent, afin de conserver l’ancienneté fiscale. Le transfert prend plusieurs semaines et peut occasionner des frais.
Un crédit en cours impose généralement de maintenir le compte support jusqu’à son terme, ou de convenir d’un nouveau mode de remboursement avec la banque.
L’assurance-vie n’est pas liée au compte courant et survit à la clôture, mais il faut mettre à jour les coordonnées de prélèvement des versements programmés.
📌 À retenir
- La fermeture d’un compte de dépôt est gratuite, sans condition d’ancienneté.
- Le mandat de mobilité ne couvre ni les abonnements payés par carte ni les chèques en circulation.
- Un livret A doit être clôturé avant d’en ouvrir un ailleurs.
- PEA et compte-titres se transfèrent plutôt qu’ils ne se clôturent, pour garder l’antériorité fiscale.
Délais et solde de tout compte
Comptez une dizaine de jours entre la demande et la fermeture effective, le temps que les opérations en circulation se présentent. Le solde créditeur est viré sur le compte que vous avez désigné.
Pendant cette période, surveillez le compte quotidiennement. Un prélèvement oublié qui se présente sur un compte insuffisamment provisionné génère des frais de rejet et, selon le montant et la récurrence, peut déboucher sur une inscription au fichier central des chèques.
Conservez vos relevés avant la fermeture de l’accès : une fois le compte clôturé, l’espace client n’est plus consultable, et vous en aurez besoin pour vos déclarations ou un dossier de prêt.
✍️ Notre avis en une phrase
Le danger n’est pas la clôture elle-même mais le trou entre les deux banques : tant que la nouvelle carte n’est pas activée et les prélèvements transférés, ne touchez à rien.
Questions fréquentes
La clôture d’un compte Boursorama est-elle payante ?
Non. La fermeture d’un compte de dépôt est gratuite en France, sans condition d’ancienneté. Des frais peuvent en revanche s’appliquer au transfert d’un PEA ou d’un compte-titres.
Combien de temps prend la fermeture du compte ?
Environ dix jours ouvrés après la demande, le temps que les opérations en cours se présentent. Le transfert des prélèvements via le mandat de mobilité demande de son côté une vingtaine de jours ouvrés.
Faut-il clôturer son livret avant le compte courant ?
Oui. Les produits d’épargne rattachés doivent être soldés ou transférés avant la fermeture du compte support. Un livret A ne pouvant être détenu qu’une seule fois, sa clôture précède l’ouverture d’un nouveau.
Que devient mon PEA si je quitte Boursorama ?
Il se transfère vers l’établissement d’accueil plutôt qu’il ne se clôture, ce qui permet de conserver l’ancienneté fiscale. L’opération prend plusieurs semaines et peut être facturée.
Le mandat de mobilité transfère-t-il tous mes paiements ?
Non. Il couvre les virements récurrents et les prélèvements automatiques, mais pas les abonnements débités directement sur la carte bancaire, les chèques en circulation ni les crédits en cours.
Ressources officielles
- ABE Info Service — information publique sur la mobilité bancaire et les litiges.
- Service-public.fr — droits liés à la clôture d’un compte bancaire.
- Boursorama — espace client et service clientèle officiels.